中国长鑫存储4F² DDR5内存技术遭华尔街分析师质疑:年内推出不等于领先三星两年 良率才是关键
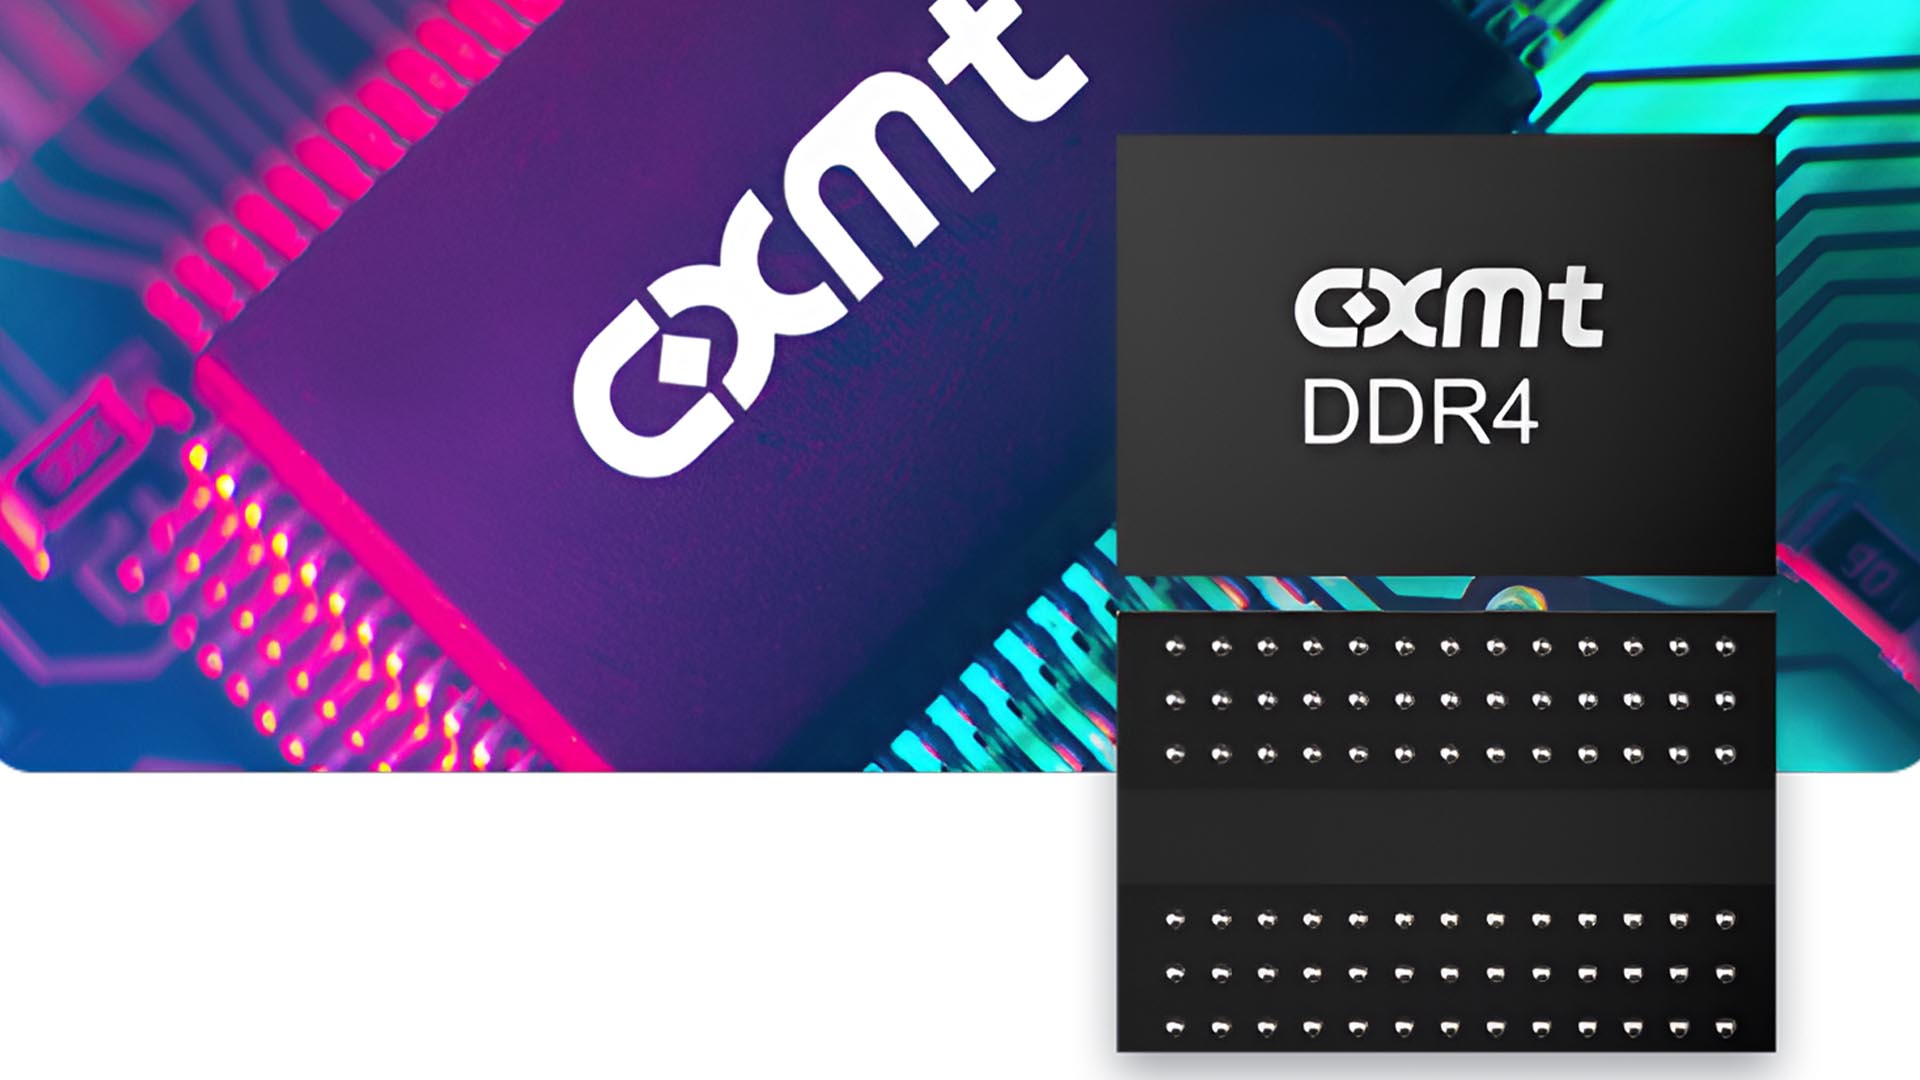
中国存储芯片制造商长鑫存储(CXMT)近日公布了下一代DRAM内存技术的进展,计划在2026年底前推出采用4F²存储单元架构的服务器DDR5注册内存条(RDIMM)。由于三星电子此前被认为要到2028年前后才会推进类似技术,这一时间表一度被解读为长鑫存储有望在特定DRAM架构上领先韩国竞争对手约两年。
然而,华尔街分析师对这一说法持谨慎态度。投资机构Rosenblatt认为,现阶段将长鑫存储的技术路线图视为已经取得决定性领先,明显言之过早。美国银行(Bank of America)也指出,美国对先进半导体制造设备的出口限制,可能促使长鑫存储更多依靠存储单元结构创新,而不是单纯依靠更先进的光刻工艺缩小芯片面积。
这场争论的核心并不是长鑫存储是否取得了技术进展,而是其公布的技术路线能否真正转化为稳定、低成本、可大规模交付的商业产品。对于DRAM行业而言,发布产品、完成工程验证、通过客户认证和实现大规模量产,是完全不同的阶段。
据Wccftech报道,长鑫存储总裁曹恺近日在上海举行的集成芯片与Chiplet会议上介绍了公司的4F² DRAM技术进展,并表示计划在2026年底前推出基于该架构的服务器DDR5 RDIMM产品。如果这一计划如期实现,长鑫存储将有机会较早地把新型存储单元架构引入服务器内存市场。
不过,截至目前,长鑫存储尚未公布这款产品完整的性能规格、最终工作频率、具体容量、量产良率和客户认证情况。因而,现阶段还无法仅凭发布时间判断其能否在性能、成本和可靠性方面与三星、SK海力士及美光的产品形成全面竞争。
4F²是一种旨在提高DRAM存储密度的单元布局技术。理解这项技术,需要先了解传统DRAM存储单元的基本结构。
现代DRAM通常采用1T1C架构,即每个存储单元由一个晶体管和一个电容组成。晶体管负责控制数据的读写,电容则通过存储电荷表示数据。大量存储单元排列在由字线和位线组成的阵列中,构成内存芯片的核心存储区域。
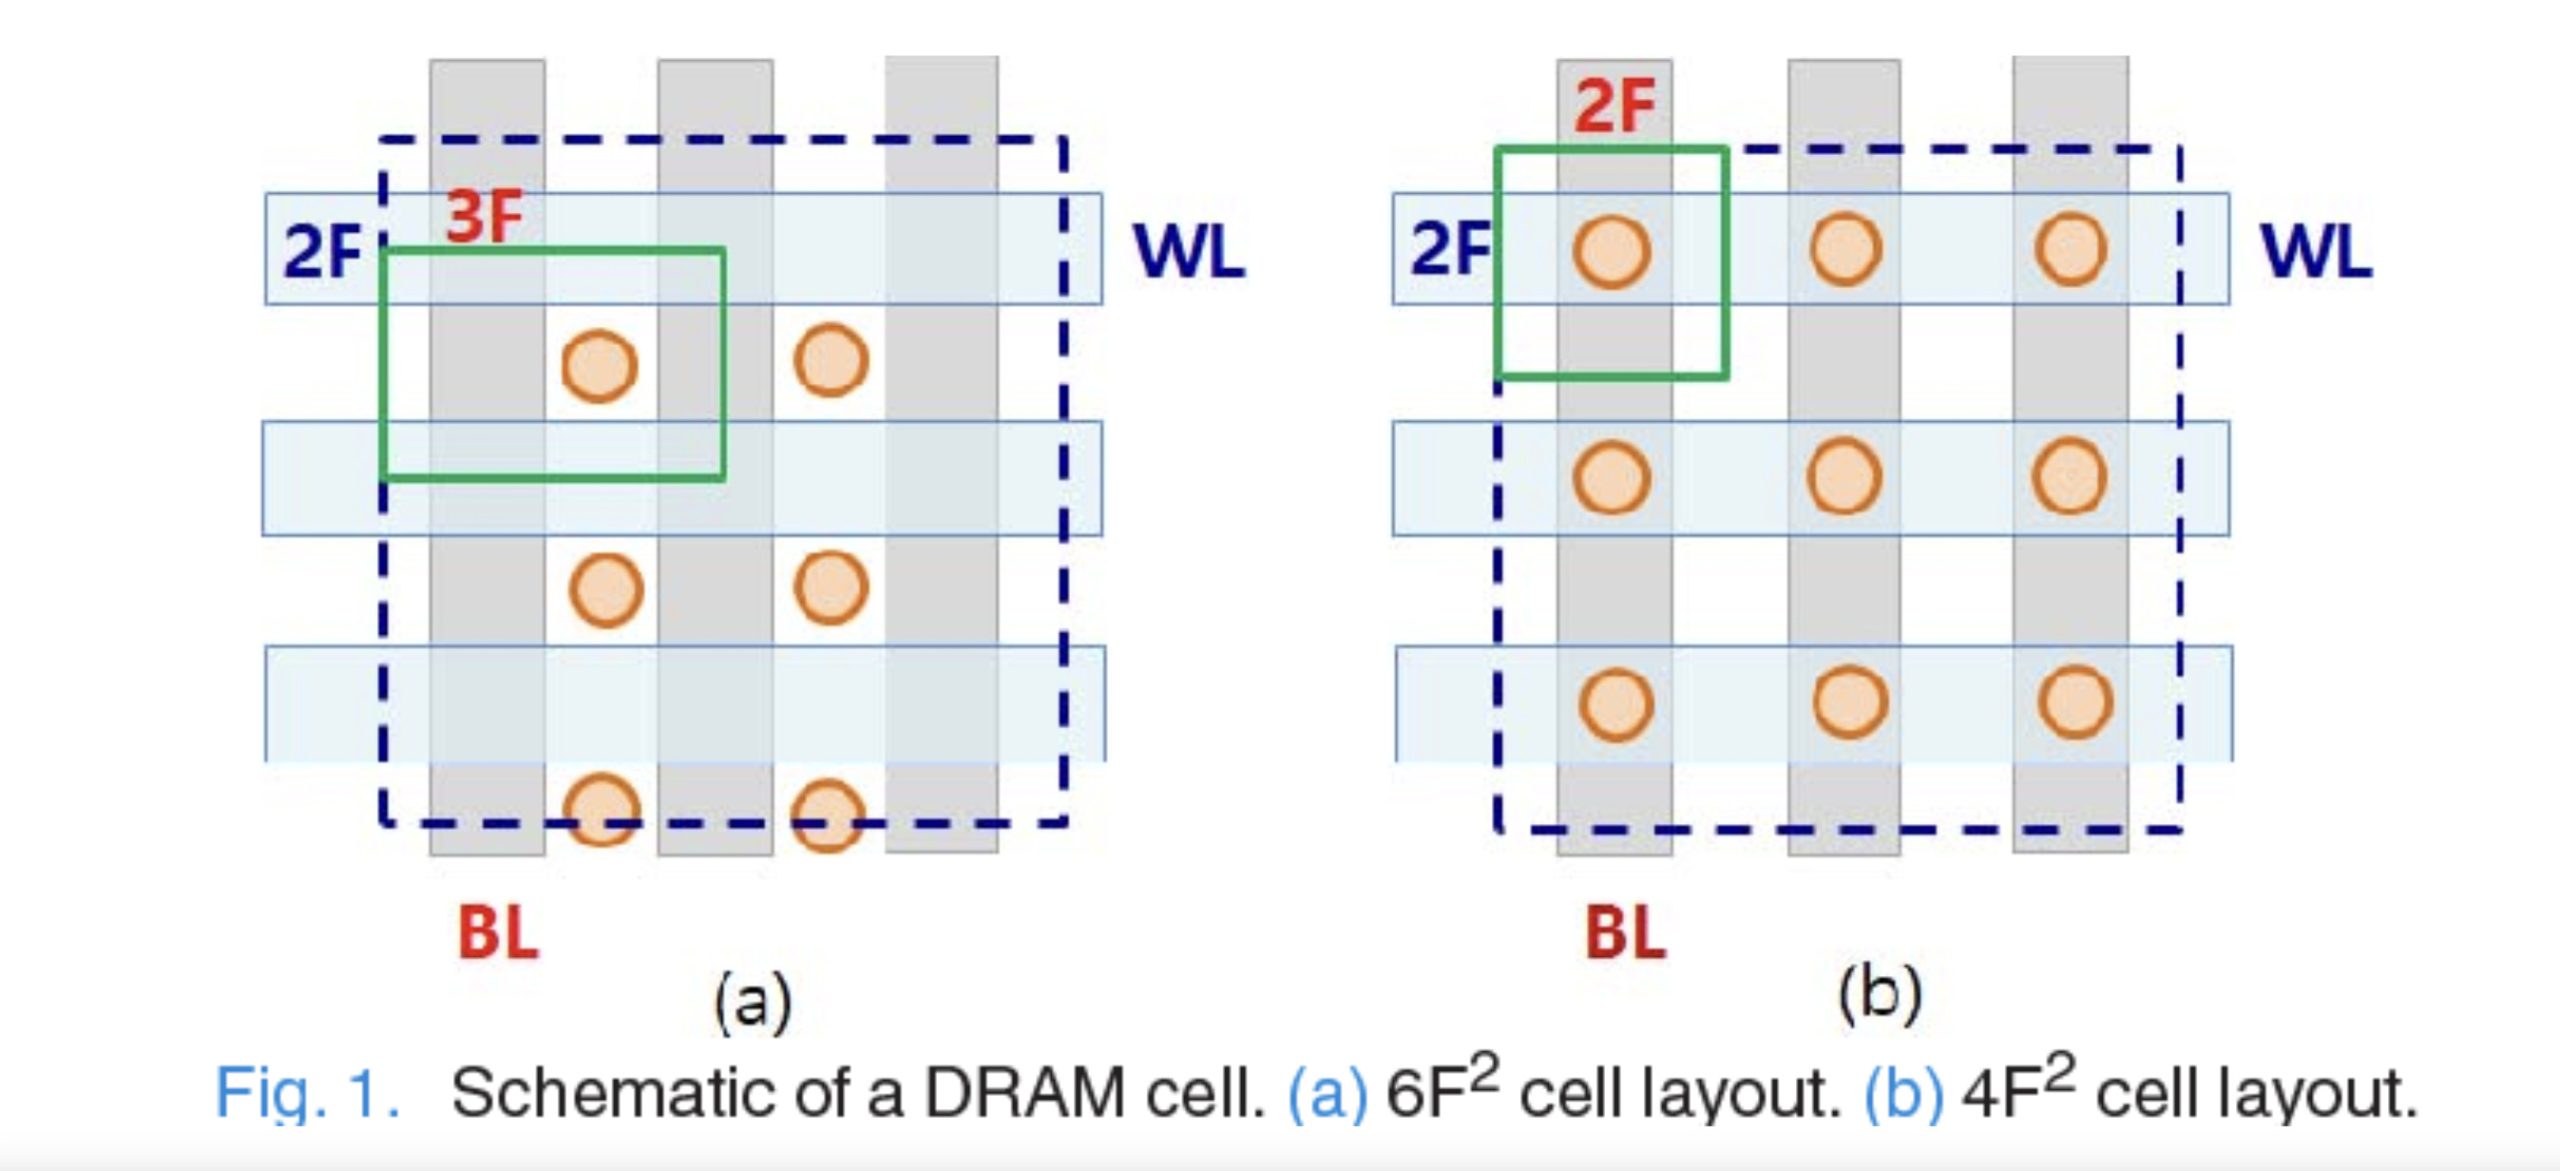
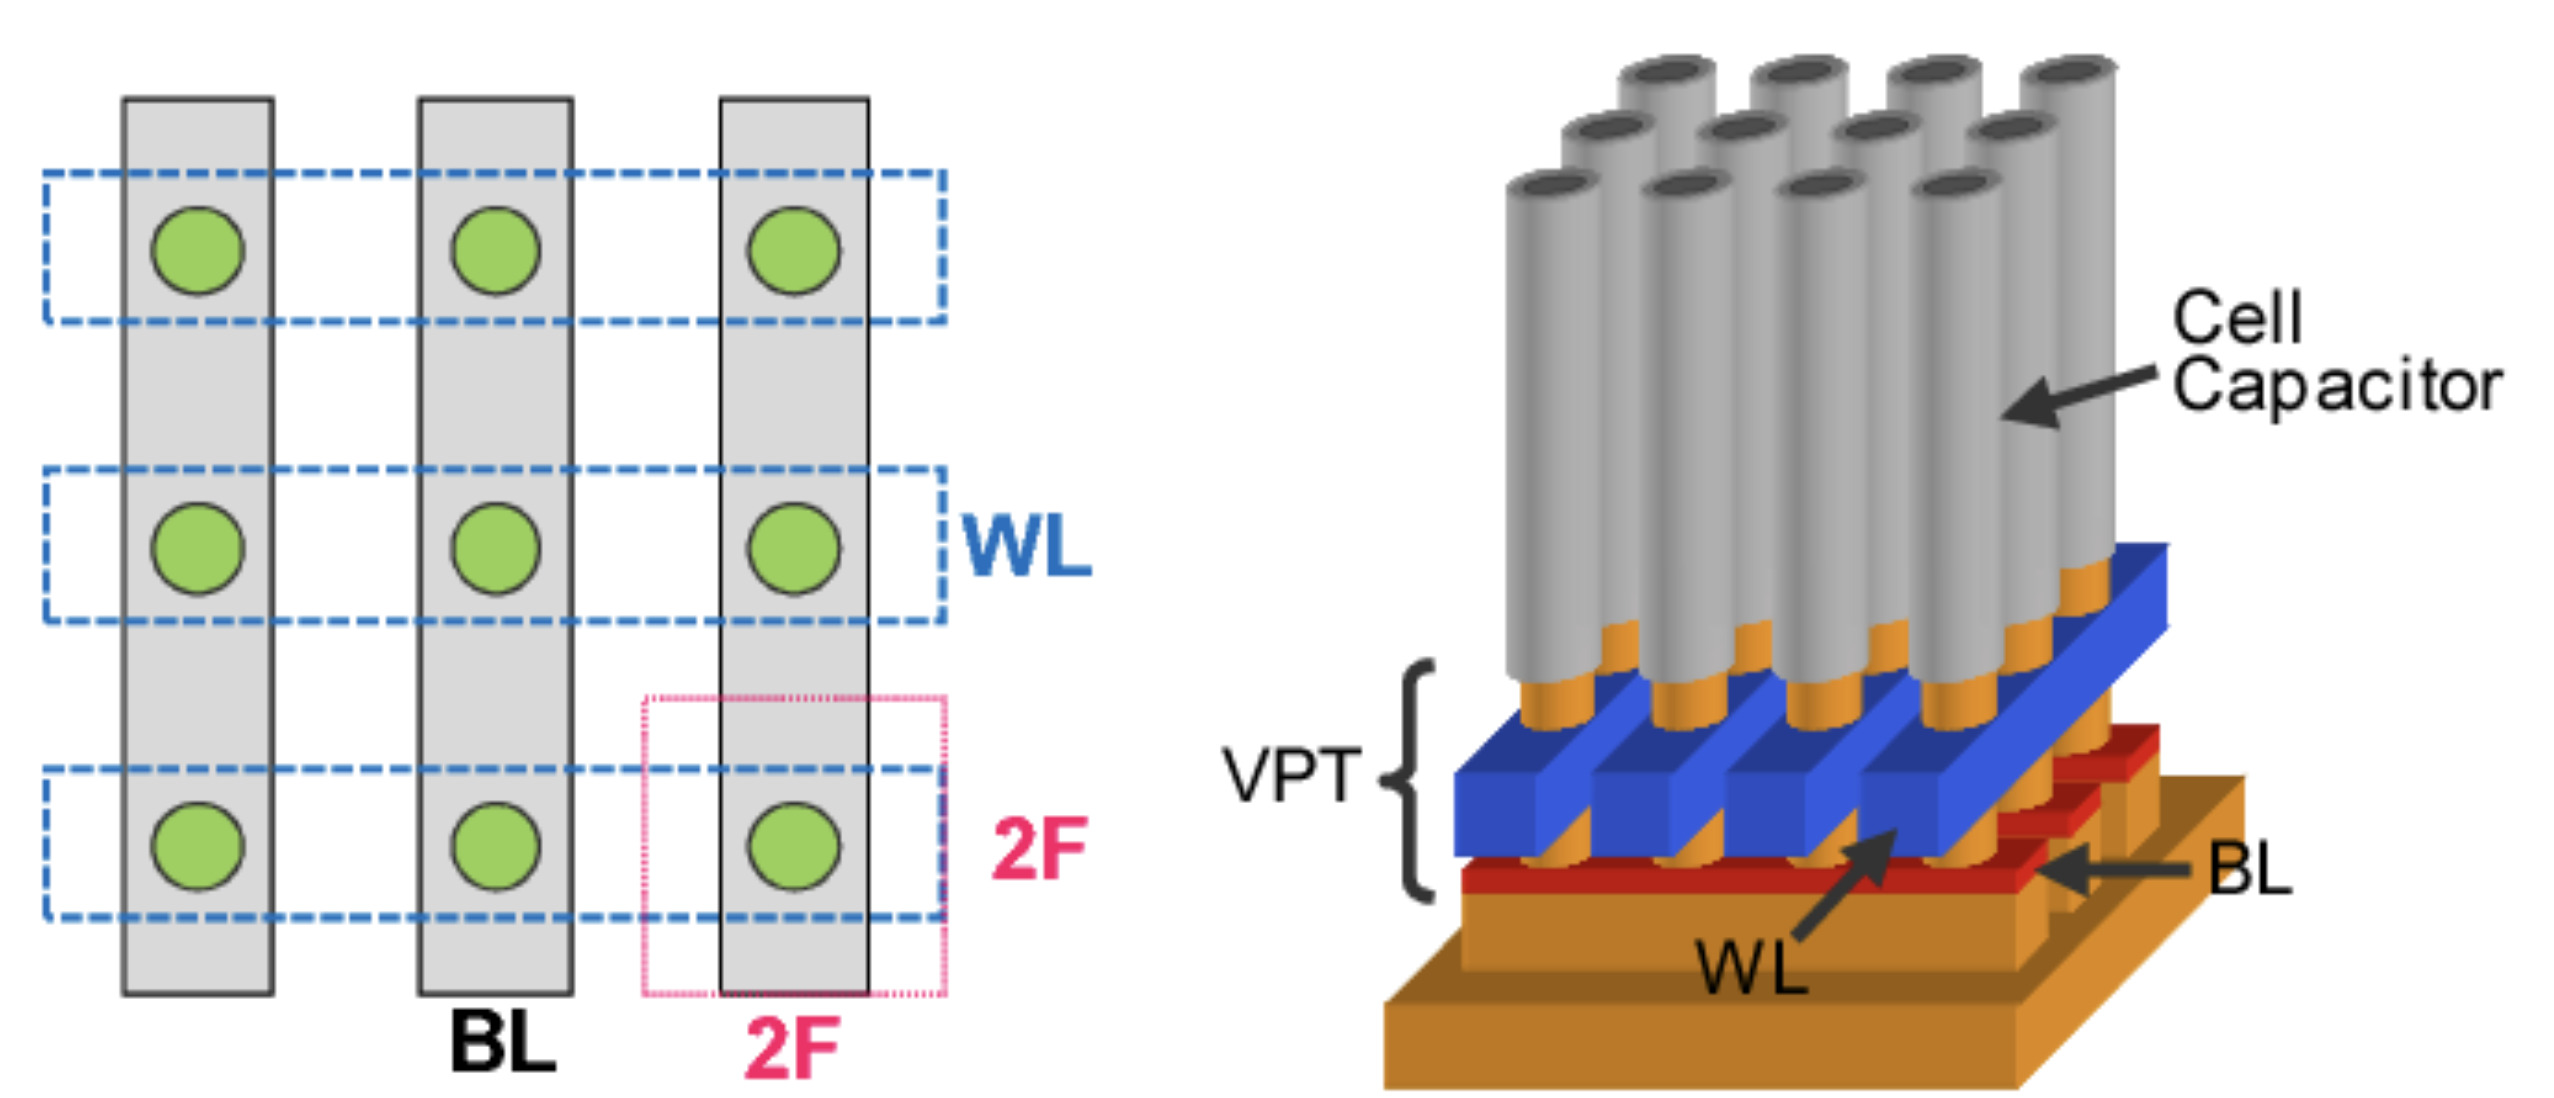
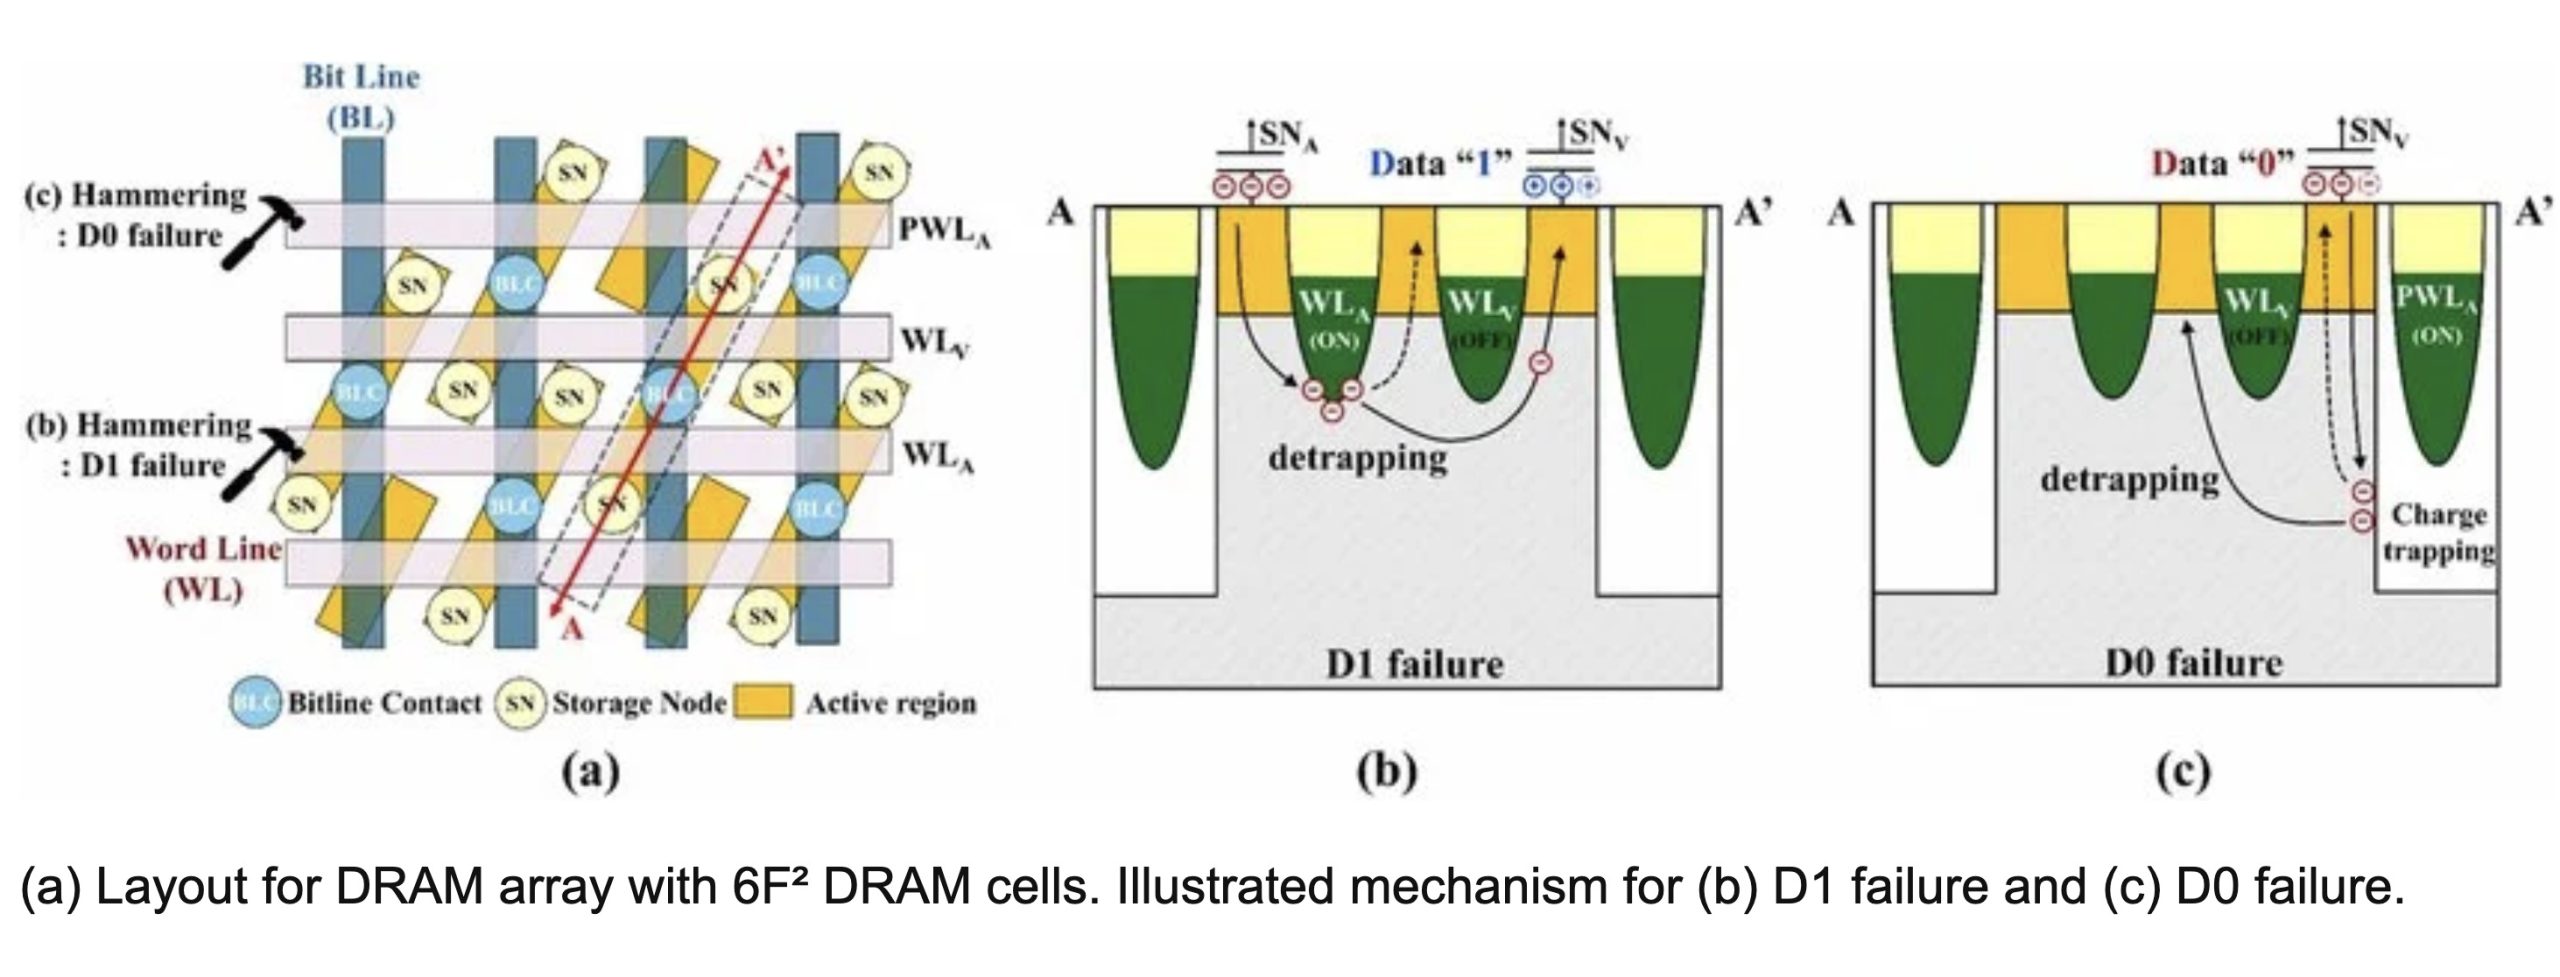
传统的6F²布局中,一个存储单元的理论占地面积为6F²,其中F代表工艺设计中的最小特征尺寸。4F²布局则试图将单元面积压缩到4F²,通过改变晶体管和互连结构的排列方式,让晶体管沿垂直方向布置,而不是完全在平面上展开。
在相同特征尺寸下,4F²存储单元的理论面积比6F²减少约三分之一。这意味着,如果外围电路、其他结构和制造条件允许,芯片可以在相同面积内容纳更多存储单元,或者在相同存储容量下减少芯片面积。
但这里有一个容易被忽略的前提:单元面积缩小三分之一,不代表整颗DRAM芯片的成本也会下降三分之一,更不代表性能必然提高。 存储阵列只是芯片的一部分,外围电路、读写电路、冗余单元以及其他结构同样占用面积。最终的成本和密度收益,还取决于工艺整合、制造良率和产品设计。
长鑫存储采用的方案被称为垂直环绕栅极(Vertical Surrounded Gate,VSG)晶体管。其晶体管沟道沿垂直方向布置,栅极从周围控制沟道,有助于改善栅极控制能力并减少漏电。通过这种结构,制造商有机会进一步缩小单个存储单元的面积。
长鑫存储并非最近才开始研究这一方向。根据公开报道,公司已经围绕4F²架构开展多年研究,并发表过相关技术论文和专利。2023年,公司还展示过采用该架构的8Gb完整存储阵列研究成果。公司方面表示,目前围绕4F²技术已经积累了超过300个专利族。
这些研究成果说明,4F²并非仅仅停留在概念设计阶段。但研究样品、完整阵列演示与成熟的商业化DRAM产品之间,仍然存在相当大的距离。真正的挑战在于,如何在高密度结构中实现稳定的电气特性,并确保芯片在大规模生产时拥有足够高的良率。
美国银行:出口限制可能促使长鑫存储转向4F²结构创新
美国银行分析师认为,长鑫存储推进4F²技术,与中国获取先进半导体制造设备面临的限制有关。先进光刻设备受到出口管制后,中国存储芯片企业很难像三星、SK海力士和美光那样,仅依靠不断缩小工艺尺寸来提升存储密度,因此更有动力通过改变存储单元的结构寻找突破口。
在DRAM制造中,工艺微缩与存储单元结构创新是两条相互关联、但并不相同的技术路径。
工艺微缩主要通过减小关键结构的尺寸,提高单位面积内可以容纳的存储单元数量。4F²则试图改变晶体管在存储阵列中的布局,在相同特征尺寸下减少单元的理论面积。两者可以结合使用,并不是非此即彼的关系。
长鑫存储目前的制造能力与国际领先厂商仍存在差距。相关报道指出,其4F²产品预计将建立在现有约15纳米级DRAM工艺平台上,而三星等厂商已经推进到更先进的10纳米级DRAM工艺代际。
因此,即使长鑫存储能够率先将4F²产品推向市场,也不意味着它在所有工艺指标上全面领先。它可能在存储单元结构方面取得进展,却仍然需要解决制造精度、外围电路、芯片性能和整体成本等问题。
不过,美国银行也没有完全否定这项技术的潜在竞争力。如果长鑫存储能够在2027年至2028年间实现有规模的生产,而三星、SK海力士和美光仍然没有将相似架构大规模商业化,那么长鑫存储就有机会在特定产品领域获得竞争优势。
这也是此次技术发布引起市场关注的原因。DRAM行业长期由三星、SK海力士和美光三家厂商主导,任何有可能改变单位存储成本、提高芯片密度的新技术,都可能影响三家企业未来的竞争格局。
Rosenblatt:不能把技术路线图直接等同于商业化领先
相比美国银行的相对审慎态度,Rosenblatt分析师对长鑫存储的技术领先说法更加怀疑,认为所谓提前两年领先竞争对手的结论目前缺乏足够依据。
Rosenblatt指出,三星和SK海力士并非没有研究4F²架构。相关企业已经投入多年研发资源,只是尚未将这项技术广泛用于商业化产品。原因之一是,4F²结构在提高密度的同时,也带来了新的制造难题。
当晶体管、电容及相关互连结构变得更加紧凑时,工艺控制的难度可能随之提高。晶体管尺寸和位置的微小偏差,都可能影响存储单元的电气性能。结构越紧密,制造过程中需要控制的变量就越多,缺陷也可能更难避免。
此外,存储芯片对良率极其敏感。一颗DRAM芯片包含数量庞大的存储单元,即使单个单元出现缺陷的概率很低,在整个阵列中也可能累积成显著的良率损失。厂商必须通过冗余设计、测试和修复机制等手段控制缺陷,确保最终产品达到商业标准。
如果新架构虽然可以提高理论密度,却导致良率下降、制造成本上升或产品可靠性不足,那么它就未必比成熟的6F²方案更具经济性。
Rosenblatt的质疑正是建立在这一点上:长鑫存储宣布计划推出4F²产品,并不等于已经证明其能够以具有竞争力的成本实现稳定量产。要判断技术是否真正领先,需要看到实际产品、可靠的性能数据以及商业化制造结果,而不是仅仅比较两家公司公布的时间表。
三星和SK海力士也在推进4F²技术
从行业发展来看,4F²并不是长鑫存储独有的技术方向。
三星此前已经公开展示过采用垂直沟道晶体管的4F² DRAM设计,并研究通过晶圆级混合键合技术,将存储单元阵列与外围电路进行更灵活的整合。相关技术有望在提高存储密度的同时,改善芯片面积利用率。
此前的行业报道曾将三星采用4F²架构的量产时间指向2028年左右,但后续韩国媒体的报道显示,相关技术路线和具体时间表仍存在变化,不能将2028年视为已经确定的量产日期。
SK海力士也公布过围绕垂直晶体管、4F²存储单元及三维DRAM的研究规划。美光的相关路线图则没有同样明确的公开时间表。
因此,所谓长鑫存储领先两年,实际上是将长鑫存储计划在2026年底推出产品的目标,与竞争对手此前被报道的研发或量产时间进行比较。但不同企业所说的“推出产品”“导入技术”和“开始量产”,可能分别对应工程样品、客户送样、风险生产或大规模商业化等不同阶段。
如果不区分这些概念,直接将它们换算成领先年份,就容易夸大技术差距。
真正的考验是能否稳定量产,并获得服务器客户认可
长鑫存储此次计划推出的产品是DDR5 RDIMM,即用于服务器和工作站的注册式内存模组。
RDIMM通常采用寄存器或缓冲机制,降低内存控制器所承受的电气负载,使服务器平台能够支持更多内存模组和更大的内存容量。与普通台式机内存相比,服务器内存对可靠性、稳定性、兼容性和长期供货能力有更严格的要求。
这也意味着,即使长鑫存储成功制造出采用4F²架构的DRAM芯片,也必须进一步完成模组设计、系统兼容性测试和客户认证,才能进入服务器市场。
数据中心客户不会仅仅因为某款内存采用了更新颖的存储单元结构,就立即将其大规模部署。内存必须在不同负载下保持稳定,满足错误控制、温度管理、长期运行和供货一致性等要求。任何一个环节出现问题,都可能影响产品的商业化进度。
截至相关报道发布时,长鑫存储尚未公开新产品的完整容量、工作频率、芯片密度、最终制造工艺、量产规模和客户名单,也没有第三方对这款4F²产品进行独立测试。因此,目前还无法判断其实际性能是否优于现有的三星、SK海力士或美光产品。
如果公司能够按计划推出产品,并在之后逐步证明其良率、稳定性和成本优势,那么这项技术就可能成为中国DRAM产业的重要进展。反之,如果产品推出时间推迟,或量产后面临良率和成本问题,那么所谓提前两年领先的说法就很难成立。
从产业竞争的角度看,长鑫存储已经不能简单地被视为国际DRAM市场中的边缘参与者。其第五代G5 DRAM平台已经进入量产阶段,市场份额也在增长。TrendForce数据显示,长鑫存储在2026年第二季度全球DRAM营收中的份额达到9.5%,高于第一季度的7.6%,位居全球第四。
这说明长鑫存储正在逐步扩大商业规模,也有能力投入更多资源进行新架构研发。但市场份额增长与掌握下一代存储技术仍是两回事,不能因为前者取得进展,就直接认定后者已经成功。
总体而言,长鑫存储的4F² DDR5计划值得关注,但现阶段更适合将其视为一项具有潜力、仍需经过商业化验证的技术路线,而不是已经确立的代际领先。
4F²架构确实能够在理论上提高存储单元密度,而长鑫存储也已经积累了相应的研究和专利基础。但这项技术能否改变全球DRAM市场格局,最终取决于产品能否按期推出、制造良率能否达到要求、单位存储成本是否具有竞争力,以及服务器客户是否愿意大规模采用。
对于三星、SK海力士和美光而言,长鑫存储的进展值得持续关注;但对于整个行业而言,真正具有决定意义的节点,并不是宣布采用一种新架构,而是将它转化为稳定、可靠、能够持续盈利的量产产品。