太阳能发电悄然超越核电:成本暴跌、中国制造与储能革命重塑全球能源格局
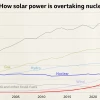
全球能源格局正在发生一场出乎许多分析人士预料的变化。太阳能发电在过去十年间迅速扩张,并于2025年首次在全球年度发电量上略微超过核电。进入2026年,这一差距进一步扩大。根据能源智库Ember的数据分析发现,截至2026年9月的过去12个月,全球太阳能发电量已经比核电高出约13%。曾经被视为传统能源补充的太阳能,如今正成为全球电力供应中增长最快的力量之一。
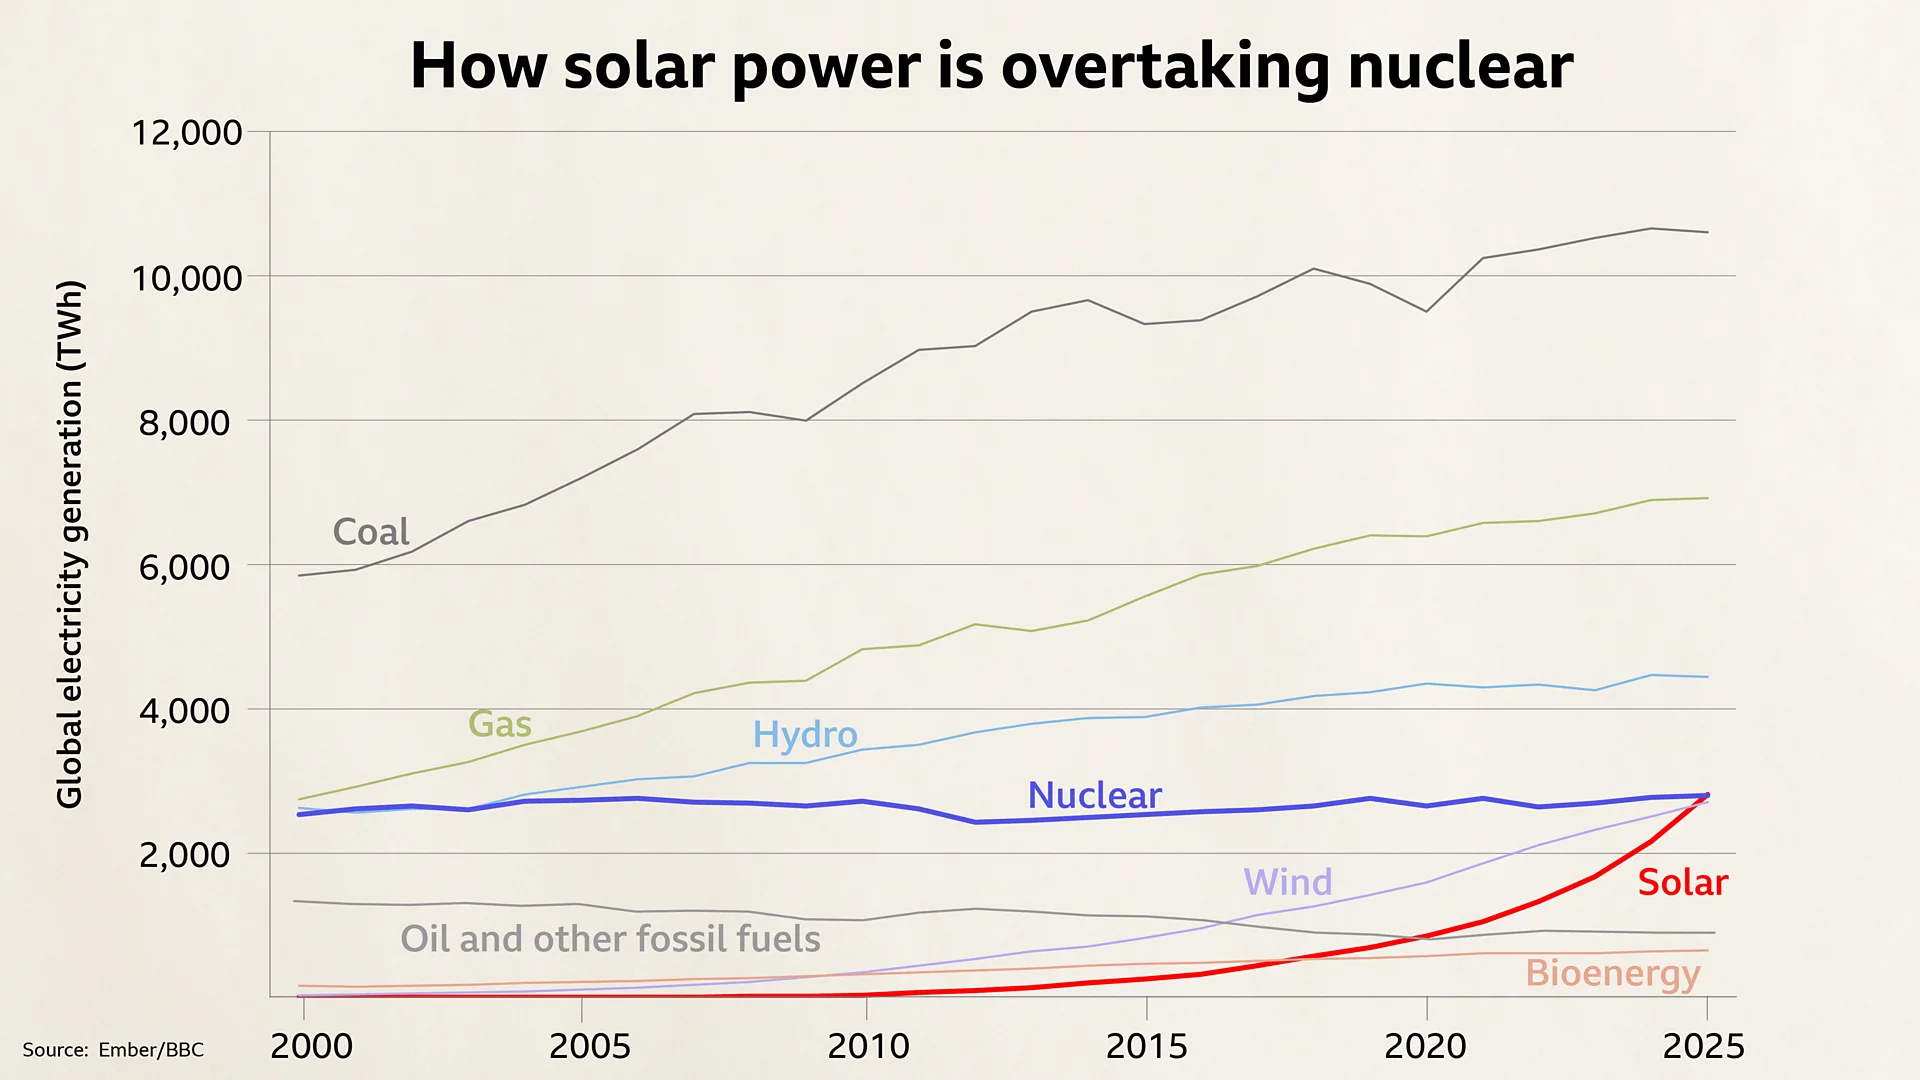
十年前,太阳能在全球电力供应中的占比还只有约1%。当时,核电的发电量约为太阳能的十倍,风电也明显领先于太阳能。然而,随着光伏组件价格持续下跌、制造规模不断扩大,以及储能技术逐渐成熟,太阳能的增长速度远远超过了许多机构此前的预测。
根据Ember的数据,2025年全球太阳能发电量达到约2778太瓦时,同比增长30%。太阳能不仅成为全球增长最快的主要电力来源,还满足了当年全球新增电力需求的大约四分之三。与此同时,核电发电量自2000年以来总体变化相对有限,太阳能则在过去二十多年里实现了数千倍的增长。
牛津大学能源与气候政策专家扬·罗森诺认为,太阳能已经成为全球能源转型的核心推动力。过去,一些主流能源预测往往假设太阳能将以相对线性的速度增长,组件价格也只会缓慢下降,但现实却是技术进步和制造规模效应相互叠加,使太阳能的发展速度不断超出预期。
太阳能能够迅速扩张,最直接的原因是成本大幅下降。随着光伏技术成熟,太阳能电池的转换效率不断提高,制造每块组件所需的硅和银等材料用量也有所减少。与此同时,中国庞大的光伏制造产业链推动生产规模不断扩大,市场竞争和产能过剩进一步压低了组件价格。
Ember联合创始人大卫·琼斯指出,2023年至2024年期间,光伏组件价格出现了显著下降,使太阳能进入一个成本极低的新阶段。如今,一块普通光伏组件的价格已经低于100美元,在适当条件下可以持续发电30至40年,而运行期间几乎不需要额外的燃料投入。
这与传统燃煤、燃气发电形成鲜明对比。传统电厂需要持续购买燃料,并承担运输、储存和价格波动带来的成本;太阳能电站则主要在建设初期投入资金,之后的发电成本在很大程度上取决于设备维护、土地、融资以及并网等因素。对于电价较高、燃料供应不稳定的地区,太阳能的经济吸引力尤其明显。
中国在这一过程中扮演了关键角色。中国不仅是全球最大的太阳能市场,也是光伏组件、电池片和相关设备的主要制造国。庞大的生产能力降低了全球光伏产品价格,使越来越多国家能够以较低成本建设太阳能电站。
尽管中国国内新增太阳能装机的增长速度可能开始放缓,但中国制造的低价组件仍在大量流向海外市场。对于许多发展中国家而言,进口光伏设备比建设大型传统电厂更容易启动,也更有利于快速扩大电力供应。
美国仍是全球第二大太阳能市场。尽管美国政府采取了关税及其他限制措施,太阳能装机仍在持续增长。马里兰大学相关研究人员指出,贸易壁垒和政策限制可能提高光伏成本,并减缓装机速度,但太阳能本身的经济优势仍然强大。在许多地区,新建太阳能设施依然是增加电力供应最便宜的选择之一。
印度同样正在加快太阳能发展。过去两年,太阳能满足了印度新增电力需求的大约60%。澳大利亚则有超过400万户家庭安装了屋顶太阳能系统,占全国家庭总数的三分之一以上。太阳能已不再局限于大型电力公司建设的集中式电站,而是逐渐成为家庭和企业能够自行部署的能源设施。
在巴基斯坦、黎巴嫩和尼日利亚等国家,太阳能的普及则与传统电力供应的不稳定密切相关。部分地区电网覆盖不足,居民和企业长期依赖柴油发电机维持供电。当国际油价上涨、柴油成本增加时,太阳能就成为越来越有吸引力的替代方案。
巴基斯坦是一个典型案例。2019年,太阳能在该国电力供应中的占比不足2%,如今已经达到约24%。昂贵且不稳定的电网电价,加上从中国进口的低价光伏组件,推动大量家庭和企业自行安装太阳能系统。与等待政府建设大型电厂或电网扩容相比,居民可以直接投资屋顶光伏,迅速降低对传统能源的依赖。
不过,太阳能发电存在一个无法回避的限制:它只能在有阳光时产生电力。即使光伏组件的价格足够低,如果没有合适的储能和电网系统,太阳能也难以独立满足全天候用电需求。
电池技术的进步正在改变这一局面。随着电池成本下降,越来越多太阳能电站开始配套储能设施,将白天产生的多余电力储存起来,在傍晚或夜间释放。能源专家指出,在阳光充足的地区,太阳能加储能的组合已经能够在经济性上与新建化石燃料电厂竞争。
美国加利福尼亚州的电力数据提供了一个例子。2026年上半年,当地太阳能与电池储能系统平均满足了晚上7时至9时这一用电高峰时段超过四分之一的电力需求。这意味着,太阳能的作用已经不再局限于中午发电,而是开始通过储能系统影响整个电网的供电结构。
不过,电池主要解决的是一天之内的电力转移问题。如果要应对连续阴雨天气、季节变化或漫长冬季,仍需要更长期的储能技术、跨区域电网连接以及其他可调度电源。能源系统不能仅仅依赖安装更多太阳能板,还必须同步建设能够消纳和调配电力的基础设施。
随着电动汽车普及、工业生产电气化以及人工智能数据中心不断增加,全球电力需求也正在发生变化。太阳能可以为这些新增负荷提供低成本电力,减少对煤炭、天然气和石油的依赖。然而,如果电力需求增长速度超过电网扩容和储能建设速度,太阳能的快速发展也可能遭遇新的瓶颈。
能源专家朱莉娅·苏德指出,如果没有相应规划,电气化本身并不会自动增强能源系统的韧性。大量新增用电负荷如果缺乏灵活调度能力,反而可能使电网更加脆弱。如今,太阳能产业面临的主要限制,已经逐渐从光伏组件价格和制造能力,转向电网建设、储能部署以及电力需求管理。
与此同时,光伏技术本身仍在继续演进。德国近年来迅速普及的阳台太阳能系统,让居民可以通过小型光伏组件直接为家庭提供部分电力,并通过普通插座接入家庭用电系统。这类设备的发电量虽然远低于屋顶大型系统,却降低了普通居民参与能源转型的门槛。
农业与光伏结合的模式也正在受到关注。在一些地区,农民可以在太阳能板下继续种植作物或放牧牲畜,从而减少光伏电站对土地的单一占用。美国部分太阳能农场已经允许绵羊在光伏板之间放牧,既帮助控制草木生长,也让土地继续产生农业收益。
此外,漂浮式太阳能电站、利用镜面聚光的太阳能设施、钙钛矿光伏电池以及能够发电的太阳能窗户,都可能在未来扩大应用范围。它们未必会立即取代传统晶硅组件,但有望让太阳能进入更多原本难以安装大型光伏板的环境。
尽管发展势头强劲,太阳能在2026年的新增装机增速仍可能首次出现放缓。主要原因来自中国。中国在2025年夏季调整了新能源项目的价格机制和支持政策,促使大量项目提前建设,以赶在旧政策结束前完成并网。这种集中建设在一定程度上透支了随后一年的部分需求。
不过,剔除中国市场后,2026年全球其他地区安装的太阳能组件仍可能超过上一年同期水平。这意味着,太阳能增长并非完全依赖中国国内市场,而是正在向更多国家和地区扩散。
国际能源署预计,到2030年,全球太阳能发电量可能达到2025年的两倍,并在2029年前后超过水电,成为全球第三大发电来源,仅次于其他更大型的电力来源。随着太阳能持续扩张,全球电力结构也可能进一步从煤炭和其他化石燃料转向低碳能源。
太阳能的迅速崛起,并不意味着核电已经失去价值。核电能够持续提供低碳电力,不依赖日照,也可以在电网中承担稳定供电的任务。随着人工智能数据中心和工业电气化推高用电需求,核电仍可能在一些国家获得新的投资。太阳能与核电的发电量比较,反映的是两种技术不同的发展轨迹,而不是其中一种能源必然取代另一种。
真正发生变化的是能源行业的经济逻辑。十年前,许多国家仍将太阳能视为需要政策补贴才能发展的替代能源;如今,低廉的组件价格和不断改善的储能技术,使太阳能在越来越多市场中成为最具竞争力的新建电源之一。
气候变化带来的风险仍在加剧,全球也越来越可能突破《巴黎协定》提出的1.5摄氏度升温限制。然而,太阳能的快速增长同样说明,能源转型的进展有时会超出最乐观的预测。清洁电力持续扩张,已经减少了部分地区对新增煤电项目的需求。
未来太阳能能否继续保持高速增长,将取决于各国能否及时建设电网、储能系统和灵活的电力市场机制,也取决于光伏设备贸易能否保持畅通。太阳能板本身已经越来越便宜,真正困难的问题正在转向如何将大量低成本、间歇性的太阳能电力,转化为稳定可靠的全天候能源供应。