美国电动汽车市场在经历了联邦购车税收抵免政策终止后的剧烈波动后,终于出现了一些复苏迹象。根据汽车行业研究机构Cox Automotive旗下Kelley Blue Book发布的数据,2026年第三季度,美国纯电动汽车销量较第二季度明显回升,创下近一年来的最高季度销量。尽管电动汽车在新车市场中的占比仍然远低于此前的高点,但最新数据表明,市场可能正在逐步适应补贴退出后的新环境。
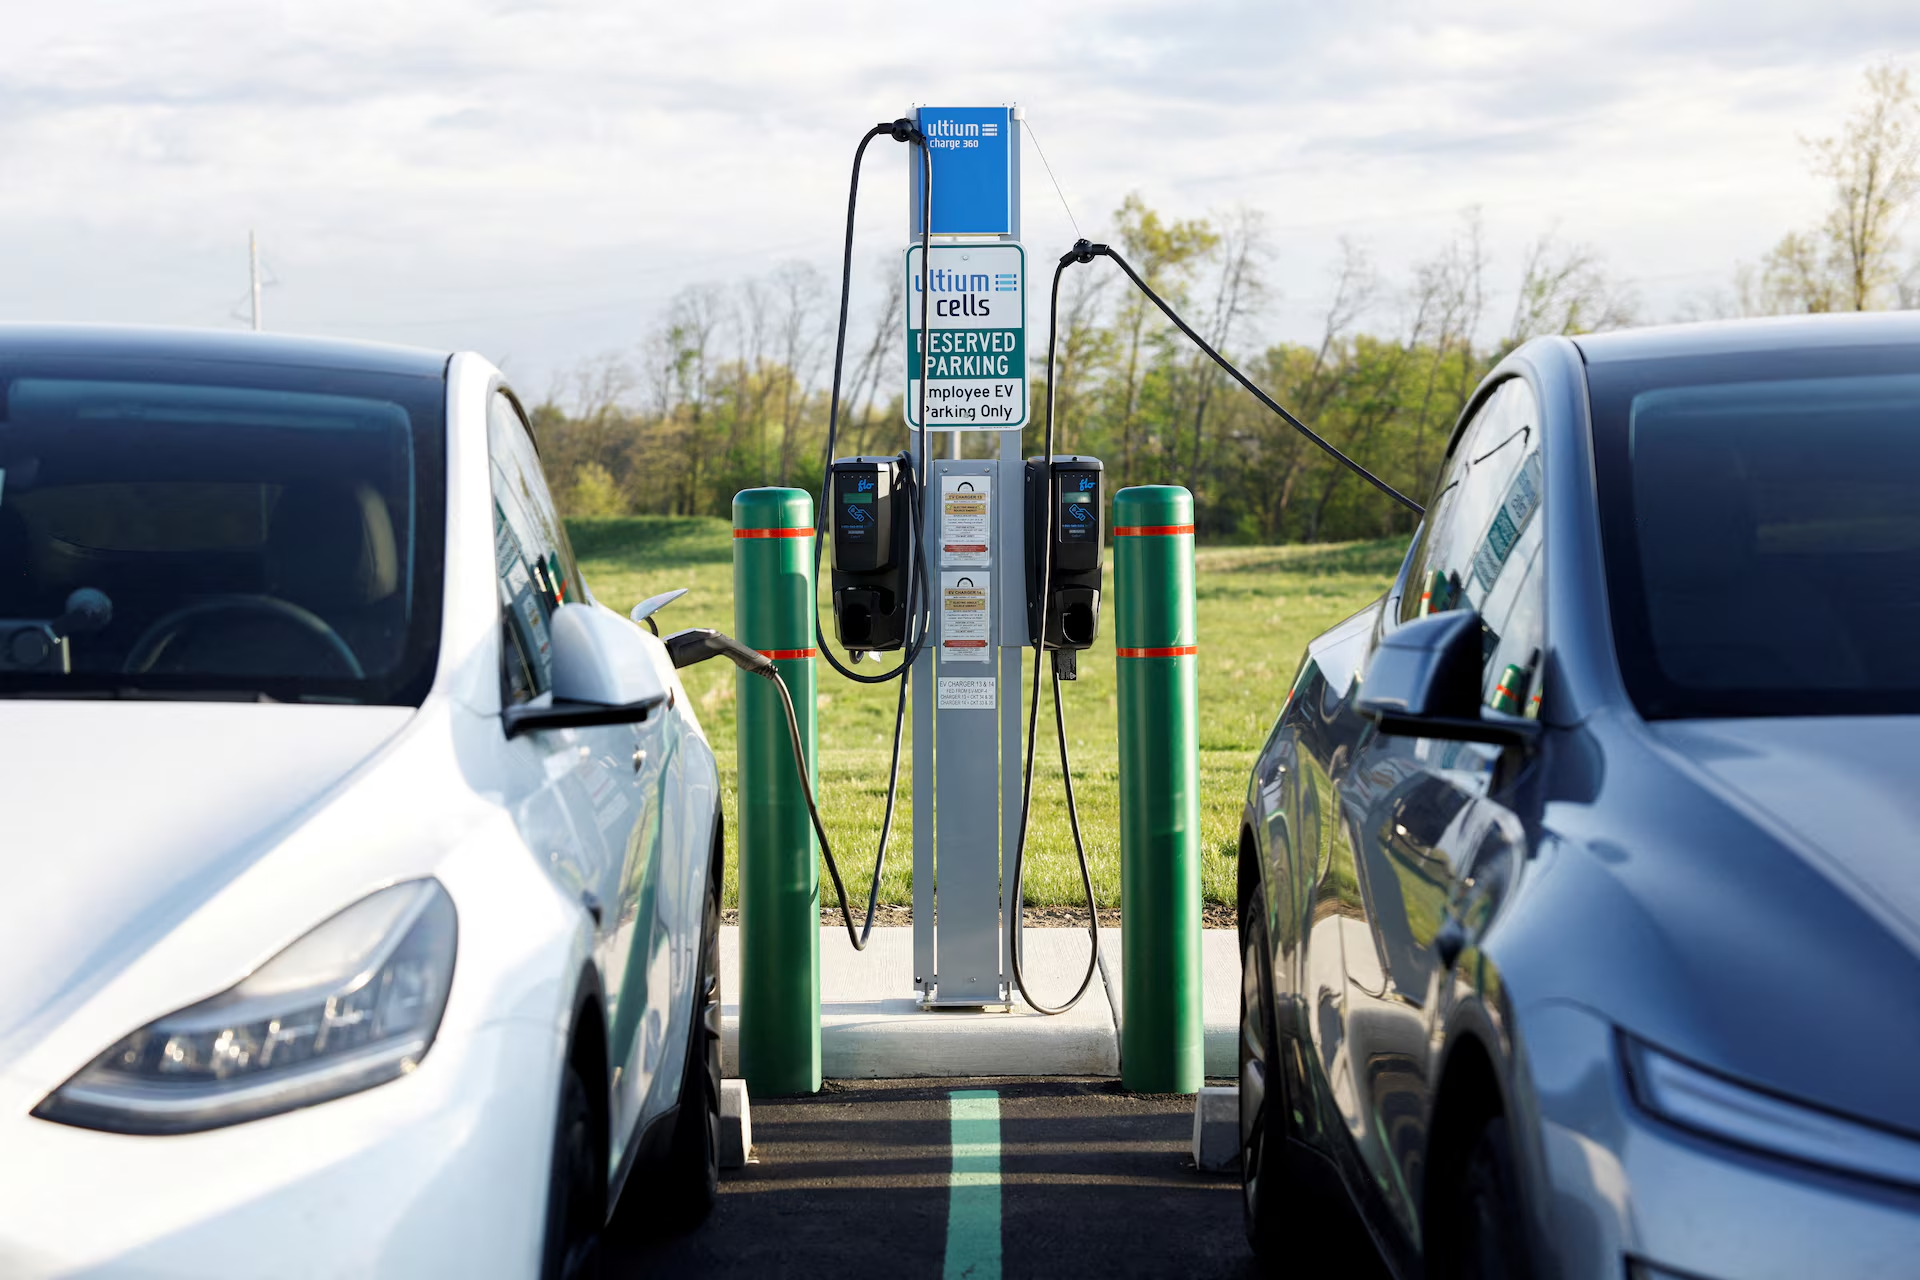
这一变化对于美国电动汽车行业尤为重要。过去一年,美国电动汽车市场经历了明显的需求波动:消费者为了赶在联邦税收抵免到期前购车,曾在2025年第三季度集中购买电动汽车;随着政策结束,需求随即大幅回落,汽车制造商和经销商不得不面对销量下降及库存积压等问题。如今,随着市场逐渐消化这轮冲击,部分汽车企业开始看到需求企稳的迹象。
根据Cox Automotive于2026年10月12日公布的数据,美国第三季度纯电动汽车销量达到约26.3万辆,较第二季度增长约6%至8%,具体增幅因统计口径及后续修订而有所不同。这也是自2025年第三季度创纪录的购车热潮以来,美国电动汽车销量最高的一个季度。
不过,与2025年第三季度相比,今年第三季度的销量仍然大幅下降。去年同期,消费者为了赶在每辆车最高7500美元的联邦电动汽车购车税收抵免政策结束前完成交易,集中购买了大量电动汽车,使当季销量达到异常高的水平。因此,今年第三季度同比降幅接近四成,并不完全意味着需求再次恶化,也反映了去年同期基数过高的影响。
从市场占比来看,2026年第三季度,纯电动汽车约占美国新车销量的6.4%至6.5%,高于第二季度的约5.8%。但这一比例仍明显低于2025年第三季度超过10%的阶段性高点。换句话说,美国电动汽车市场虽然出现环比回升,但尚未恢复到去年补贴退出前的销售水平。
市场观察人士认为,当前更值得关注的不是同比降幅,而是连续几个季度的销量变化。如果销量能够在没有联邦购车补贴的情况下保持稳定,并逐步增长,就意味着美国电动汽车市场正在形成新的需求基础,而不再完全依赖政策刺激。
美国政府于2025年取消了此前每辆车最高7500美元的联邦电动汽车购车税收抵免。该政策此前帮助消费者降低购买电动汽车的实际成本,也是推动美国电动汽车市场增长的重要因素之一。随着补贴退出,消费者购买电动汽车的成本上升,部分原本计划购车的人选择推迟购买,另一些消费者则转向混合动力汽车或传统燃油车。
补贴终止带来的冲击不仅影响消费者,也改变了汽车制造商的经营策略。部分传统汽车企业重新评估电动汽车投资计划,缩减原定的生产规模,并将更多资源转向混合动力车型。对于此前投入大量资金建设电动汽车产能的企业而言,如何在政策支持减弱的情况下维持销量,已经成为重要的经营挑战。
不过,市场并没有像部分悲观预测所说的那样持续下滑。随着汽车制造商调整定价、推出新车型以及清理积压库存,消费者开始逐渐恢复购买兴趣。Cox Automotive行业洞察部门负责人斯蒂芬妮·瓦尔德兹·斯特里蒂认为,市场正在逐步找到新的平衡点,经历了政策变化带来的调整后,电动汽车行业可能已经接近走出这轮重新定价和需求重整阶段。
她指出,下一阶段的增长将更多取决于产品本身是否具有吸引力、价格是否具有竞争力,以及汽车制造商能否持续向消费者提供足够充分的购买理由。
从具体企业表现来看,第三季度的市场复苏并不均衡。一些新车型和新进入市场的品牌获得了较好的销售表现,而部分传统汽车制造商的电动汽车销量仍然明显低于去年同期。由于去年第三季度受到税收抵免到期前集中购车的影响,单纯比较同比数字,容易掩盖不同企业当前的真实销售趋势。
特斯拉依然是美国纯电动汽车市场的主导品牌。Model Y和Model 3继续占据销量排行榜前两位,但特斯拉在美国市场仍面临增长压力。消费者对其车型更新速度、品牌形象及企业经营方向的看法,都可能影响购车决策。与此同时,特斯拉在全球其他市场的表现,为其抵消美国市场的部分压力提供了空间。
Rivian则在第三季度取得了相对强劲的交付成绩。公司当季交付约1.92万辆汽车,明显高于部分分析师此前的预期。新款R2车型开始贡献交付量,也为公司的销量增长提供了帮助。对于Rivian而言,能否在扩大交付规模的同时控制生产成本,将直接影响其未来的经营表现。
韩国汽车制造商现代汽车同样看到了部分需求回暖。现代汽车北美业务负责人表示,经销商对电动汽车产品的需求有所增加,尤其是在汽油价格上涨的情况下,一些消费者重新开始考虑纯电动汽车。现代旗下的IONIQ系列车型在美国市场仍然具有一定影响力,但其销量同比表现同样受到去年补贴到期前购车热潮的影响。
此外,丰田和雷克萨斯的纯电动汽车销量也出现了明显增长。部分车型经过更新后,价格和续航表现更具吸引力,帮助品牌扩大了在美国纯电动汽车市场中的份额。这也说明,即使消费者对电动汽车的整体购买意愿有所减弱,具有竞争力的具体产品仍然能够获得市场认可。
价格依然是影响美国消费者购买电动汽车的重要因素。美国市场的纯电动汽车平均售价通常高于同级别燃油车型,取消购车补贴后,消费者更加关注车辆的实际购买成本、保险费用、充电支出以及长期维护费用。对于预算有限的家庭而言,电动汽车即使拥有较低的日常能源成本,也未必能够在购车阶段形成足够明显的价格优势。
因此,汽车制造商正在尝试通过降低售价、推出入门级车型和提供促销优惠等方式吸引消费者。部分价格相对亲民的电动SUV获得了较好的市场反应,表明美国市场仍然存在需求,但消费者对产品价格和实际用途更加敏感。
充电基础设施也是制约电动汽车普及的重要因素。尽管美国公共充电网络持续扩张,但不同地区之间的覆盖水平差异较大。对于居住在独栋住宅、能够安装家庭充电桩的消费者而言,使用电动汽车通常更为方便;而对于居住在公寓、缺少固定停车位或需要频繁长途出行的人群来说,充电便利性仍然是重要顾虑。
续航焦虑同样没有完全消失。虽然近年来电池技术不断进步,许多新车型已经能够满足日常通勤需求,但消费者仍会考虑冬季低温对续航的影响、长途旅行时充电站是否充足,以及在高峰时段能否及时完成充电。这些因素使得部分消费者更愿意选择混合动力汽车,而不是完全转向纯电动汽车。
事实上,混合动力汽车已经成为美国汽车市场中增长较快的细分领域之一。对于希望降低燃油消耗、但暂时不愿完全依赖充电设施的消费者而言,混合动力车型提供了一种折中选择。汽车制造商也在扩大相关产品阵容,以满足不同消费者的需求。
二手电动汽车市场则出现了另一种发展趋势。随着此前销售的电动汽车陆续进入二手市场,消费者能够以低于新车的价格购买纯电动汽车。相较于价格较高的新车,部分二手电动汽车在经济性方面更具吸引力,这也帮助扩大了电动汽车的潜在用户群体。
然而,美国市场的复苏并不意味着电动汽车行业已经摆脱所有挑战。政策支持减弱、车型价格较高、充电设施分布不均,以及传统汽车企业调整投资计划等因素,仍然会影响市场的长期发展。即使第三季度销量回升,电动汽车在新车市场中的占比仍处于相对较低的水平,未来增长速度也存在不确定性。
从国际比较来看,美国电动汽车市场的表现与欧洲形成了鲜明对比。欧洲多个国家仍然通过购车补贴、税收优惠和排放法规推动电动汽车普及,同时较高的燃油价格也提高了纯电动汽车的吸引力。相比之下,美国联邦层面的政策支持明显减弱,导致汽车制造商在产品规划和投资决策上采取更加谨慎的态度。
与此同时,欧洲市场可供消费者选择的电动汽车车型越来越多,来自中国的汽车制造商也在提供价格更具竞争力的产品。美国市场则受到更严格的贸易限制,消费者能够接触到的车型范围相对有限。这些差异不仅影响销量,也可能进一步影响不同地区汽车产业未来的竞争格局。
总体而言,美国电动汽车市场目前更接近于逐步企稳,而不是重新进入高速增长阶段。第三季度销量环比回升,说明消费者需求并未因补贴取消而消失,但当前约6.5%的市场占比也表明,纯电动汽车仍然面临价格、充电便利性和产品选择等方面的限制。
接下来,美国电动汽车市场能否持续复苏,将取决于汽车制造商能否推出价格更具吸引力的车型、改善用户体验,并在缺少联邦购车补贴的情况下维持消费者的购买动力。对整个行业而言,真正的考验不是在政策退出前创造一次销量高峰,而是在没有短期刺激的情况下,仍然能够持续吸引消费者购买。