三成美国人使用先买后付贷款购买食品杂货 零售商因此可能选择提高商品售价
新研究显示,随着越来越多消费者使用先买后付(BNPL)服务,零售商正在上调标价,以此扩大利润空间、抵消手续费成本。在杂货店结账队伍里,大约每三个人当中,就有一人曾使用克拉纳(Klarna)、阿菲尔姆(Affirm)这类 App,分期购买果蔬、牛奶、鸡蛋等生活用品。经济学家研究发现,这类先买后付行为,可能会推高所有人的食品杂货价格。
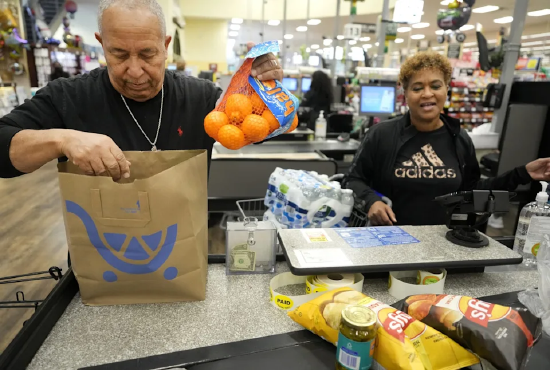
圣路易斯华盛顿大学的一篇论文(即将刊发于《管理科学》期刊下一刊)表明:越来越多消费者借助先买后付购买生活必需品,零售商因此可能选择提高商品售价,同时削减库存。
这类小额刚需消费越来越多地用上分期。LendingTree 今年 7 月一项覆盖 6000 余名美国消费者的调查显示,29% 的美国人自述曾用先买后付贷款采购食品杂货,该比例几乎是两年前 14% 的两倍。
这背后是一大社会趋势:医疗、育儿开支不断上涨,叠加高通胀居高不下,先买后付对消费者吸引力越来越强,已有 9150 万美国人使用 Klarna、Affirm、Afterpay 等 App 分期消费。里士满联邦储备银行的数据显示,先买后付交易规模持续增长,但目前仅占信用卡交易总量的约 1%。
华盛顿大学奥林商学院供应链、运营与技术教授帕诺斯・库韦利斯牵头开展本次研究。零售商每完成一笔先买后付订单,都需要支付商户手续费,研究团队希望厘清:究竟是什么因素,让这套模式对零售商依然具备吸引力。研究团队构建经济模型,既纳入消费者使用先买后付的支付意愿与支付能力,也测算零售商的预期利润。 研究发现,零售商会上调商品标价,用来抵消平台收取的商户手续费。这就意味着,部分全款付款的消费者,实际上在补贴分期购物的用户,最终所有消费者都要面对更高的商品价格。
库韦利斯接受《财富》采访时表示:“零售商接受这类分期支付方式,就会抬高售价。说白了,我们所有人,都要为这类商业行为买单。”
为何先买后付会同时伤害消费者与零售商
消费者越来越依赖贷款来支付食品杂货这类基础生活用品,零售商承受着巨大的涨价压力。 先买后付最初的定位,是用于家具、游戏主机这类大额非必需消费。这类商品利润率较高,即便零售商支付分期手续费,依旧有利可图。但食品杂货这类刚需商品,本身利润空间十分微薄。
消费者消费模式的转变,既折射出经济承压,对零售商而言也并非好事。为维持刚需品类本就微薄的利润,零售商被迫涨价。如果部分商品变得无利可图,零售商可能直接下架,进一步压缩消费者的选购空间。
库韦利斯谈到:“零售商为什么还要做这笔生意?除非他们指望消费者顺带购买一大堆其他商品,靠别的产品来赚钱。”
先买后付潜藏的风险
消费者使用分期服务采购生活必需品,还带来更多隐忧。这项金融科技产品长期存在监管缺位,平台过去一般不会把相关债务上报征信机构。 库韦利斯解释,这就造成一部分消费者背负大量 “隐形债务”,同一时间可能持有 5‑10 笔先买后付贷款。LendingTree 数据显示,47% 的先买后付用户过去一年出现过还款逾期。
诚然,这类债务的整体规模不算庞大,消费者也往往优先偿还短期分期欠款。但库韦利斯指出,即便尚未引发大范围经济冲击,先买后付给消费者和零售商带来的潜在风险真实存在。
“风险客观存在,” 他说,“部分生活在收支边缘的人群已经过度借贷,而外界对此一无所知。这对他们而言十分危险,债务问题迟早会集中爆发…… 对零售商来说,这类客户会压缩企业利润,直接影响盈利水平。”